Comprar un coche en Alemania como empresa o autónomo: IVA y trámites
La operación cambia según quién vende, qué régimen de IVA aplica, para qué compras el coche y si estás correctamente identificado para operar dentro de la UE.
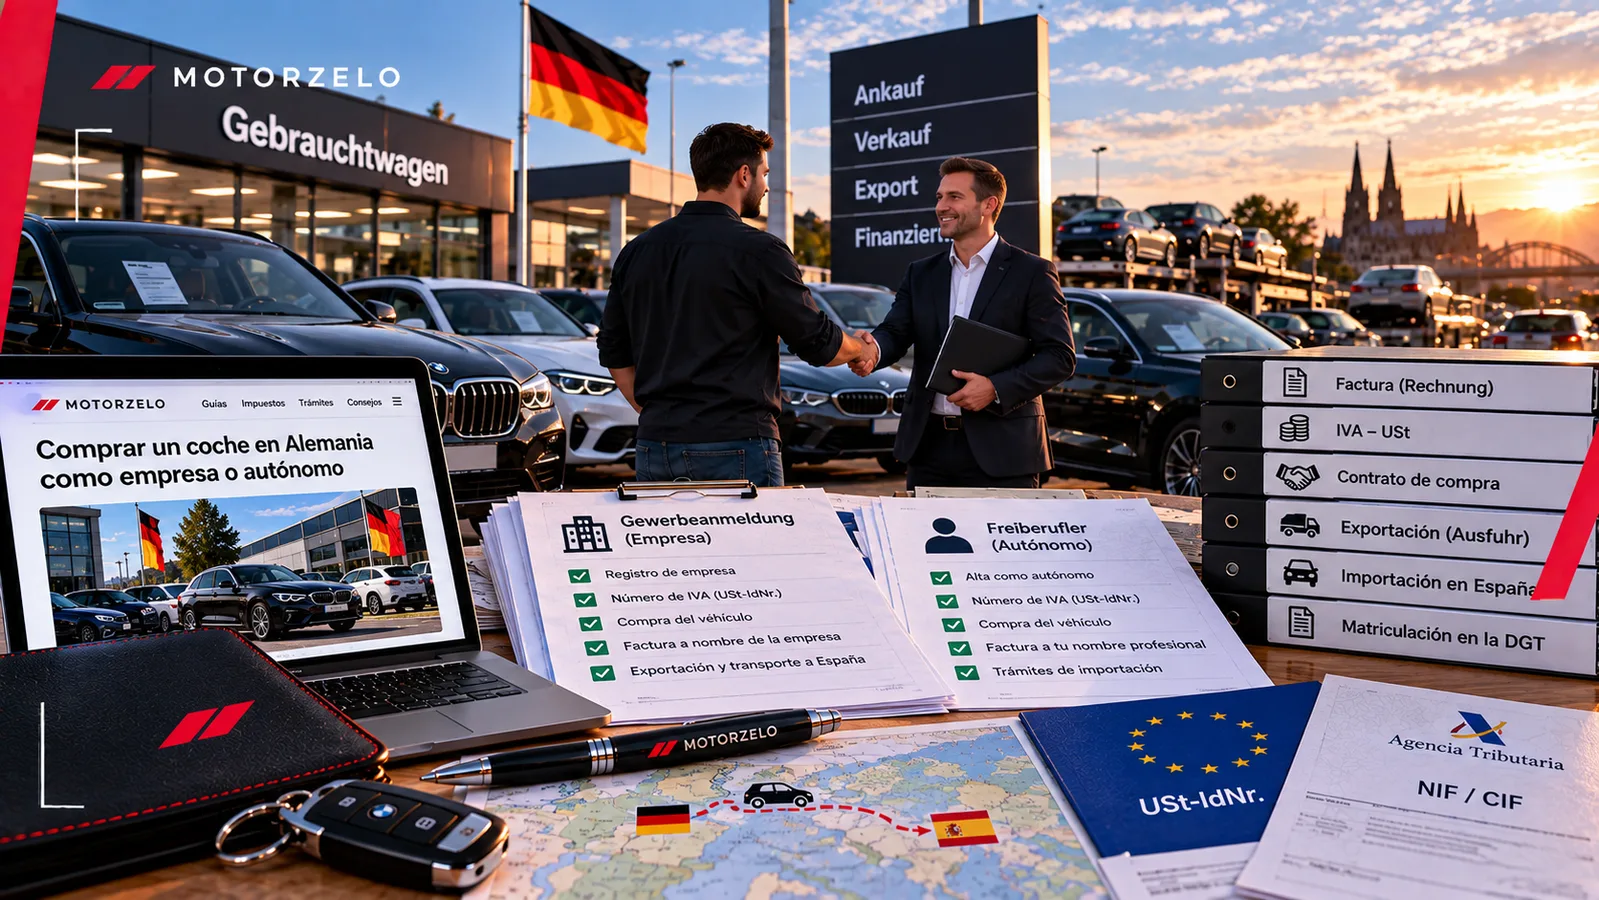
Comprar un coche en Alemania a nombre de una empresa o como autónomo no consiste simplemente en pedir una factura con el IVA «bien hecho».
La operación cambia según quién vende, qué régimen de IVA aplica, para qué compras el coche y si estás correctamente identificado para operar dentro de la UE.
En el caso típico de una empresa o autónomo español que compra a un vendedor profesional alemán para llevar el vehículo a España, la operación puede ser una adquisición intracomunitaria de bienes: el IVA se declara en España mediante el modelo 303 y, cuando se cumplen los requisitos de deducción, puede deducirse en esa misma autoliquidación. Estas operaciones también se informan mediante el modelo 349.
Pero hay una excepción que cambia completamente el tratamiento: el régimen especial de bienes usados (Differenzbesteuerung/REBU). Vamos a separar cada caso.
- Si compras como empresa o autónomo que actúa como empresario/profesional y la operación es una adquisición intracomunitaria ordinaria, el IVA se liquida en España mediante el modelo 303 y la operación se informa en el modelo 349.
- Para realizar adquisiciones intracomunitarias sujetas a IVA español necesitas estar correctamente identificado a efectos de IVA. La AEAT gestiona esta identificación mediante el ROI/NIF-IVA, solicitado con el modelo 036; el NIF-IVA español aparece en VIES.
- Una factura alemana sin IVA separado puede ser correcta en una operación intracomunitaria ordinaria, pero no significa automáticamente que sea una adquisición intracomunitaria.
- Si el concesionario alemán aplica el régimen de margen para bienes usados, la operación no sigue el mecanismo ordinario de adquisición intracomunitaria.
- Que seas autónomo no significa que puedas deducirte automáticamente todo el IVA del coche. Para turismos existe, con carácter general, una presunción de afectación a la actividad del 50 % a efectos del IVA, salvo los supuestos especiales y la prueba de una afectación mayor.
- El IVA no es el único coste: siguen existiendo ITV, IEDMT cuando corresponda, IVTM, tasa de matriculación y el resto del expediente.
- Si compras el vehículo para revenderlo, el tratamiento contable y fiscal no es el mismo que si lo incorporas como vehículo de la actividad.
1. Empresa y autónomo: primero define para qué compras el coche
Antes de mirar la factura, hay una pregunta más importante: ¿el coche es para utilizarlo en tu actividad o para venderlo? No es lo mismo.
Coche para uso de la actividad
Por ejemplo, una empresa compra un turismo para desplazamientos comerciales. Aquí hablamos del coche como elemento afecto a la actividad y entran en juego las reglas de deducción y afectación.
Coche para reventa
Si tu actividad es comprar y vender vehículos, el coche entra en la lógica de la actividad de compraventa y el tratamiento fiscal de la adquisición y de la posterior venta puede ser diferente.
Este artículo se centra principalmente en el primer supuesto: empresa o autónomo que compra el coche para su actividad, no en una compraventa profesional que adquiere stock.
2. Antes de comprar: ¿tienes NIF-IVA y estás en el ROI?
Para una adquisición intracomunitaria ordinaria, no basta con tener un NIF español. La AEAT establece que los empresarios o profesionales que vayan a realizar adquisiciones intracomunitarias sujetas deben estar inscritos en el Registro de Operadores Intracomunitarios (ROI) y disponer de un NIF-IVA. La solicitud se realiza mediante el modelo 036.
Tu NIF-IVA español utiliza el formato ES + NIF y la identificación queda reflejada en VIES una vez asignada.
3. Comprueba también el IVA del vendedor alemán
Si compras a un concesionario alemán, comprueba que es realmente un empresario y revisa su NIF-IVA. En una adquisición intracomunitaria ordinaria, la compra se declara en España porque el vehículo se transporta desde Alemania a España y el adquirente es un empresario o profesional.
Antes de pagar, comprueba que encajan: vendedor → factura → NIF-IVA del vendedor → tu NIF-IVA → cuenta bancaria.
4. Así funciona el IVA intracomunitario normal
Supongamos: una empresa española compra a un concesionario alemán un coche por 20.000 €. El vendedor aplica una entrega intracomunitaria exenta en Alemania porque se cumplen los requisitos.
La factura puede aparecer: Base: 20.000 € — IVA alemán: 0 € — Total: 20.000 €. Pero eso no significa que la operación tenga 0 % de IVA en España. La adquisición se declara en España. Con carácter general: 20.000 € × 21 % = 4.200 € de IVA español devengado.
Ese IVA se refleja en el modelo 303 y, si el vehículo genera derecho a deducción en la proporción que corresponda, se deduce en la misma autoliquidación. La operación se informa además en el modelo 349.
5. El caso que cambia todo: Differenzbesteuerung
Ahora viene la factura que más confunde. Puedes ver algo como Differenzbesteuerung o Gebrauchtgegenstände/Sonderregelung. El vendedor está aplicando el régimen especial de bienes usados.
Aquí no tienes que coger el precio del coche y calcular automáticamente un 21 % de IVA español como si fuera una adquisición intracomunitaria ordinaria. La AEAT distingue expresamente las adquisiciones de bienes que han tributado bajo el régimen especial de bienes usados y señala que no se incluyen en el régimen general de adquisiciones intracomunitarias.
En la práctica: venta profesional con régimen general → puede existir adquisición intracomunitaria en España. Venta profesional bajo régimen de margen → tratamiento especial; no la conviertas en una adquisición intracomunitaria ordinaria por el simple hecho de que el coche venga de Alemania. Consulta cuándo se paga IVA al comprar un coche en Alemania.
6. ¿Y si compras a un particular alemán?
Aquí no hay una adquisición intracomunitaria ordinaria de bienes entre empresarios. Si eres empresa o autónomo y compras un turismo usado a un particular alemán, el IVA no funciona como en la compra a un concesionario con NIF-IVA.
La DGT indica que, para un vehículo usado comprado en otro país de la UE a un particular, debes acreditar la compra mediante contrato acompañado de traducción y el ITP correspondiente.
7. Coche nuevo a efectos del IVA: otro escenario
A efectos del IVA europeo, un vehículo es «nuevo» si tiene 6.000 km o menos, o se entrega dentro de los seis meses siguientes a su primera puesta en servicio. En ese caso, la tributación intracomunitaria del vehículo nuevo tiene sus propias reglas.
Para una empresa española, el tratamiento debe analizarse con la operación concreta y la condición fiscal del comprador. No mezcles este supuesto con coche usado + régimen general ni con coche usado + régimen de margen. Son operaciones diferentes.
8. ¿Cuánto IVA puedo deducirme del coche?
Esta es probablemente la pregunta que más interesa al autónomo. Y la respuesta no es: «Como está a nombre de la empresa, el 100 %.»
La AEAT establece una presunción de afectación del 50 % para turismos, motocicletas, ciclomotores, remolques, vehículos mixtos y determinados vehículos utilizados en actividades empresariales o profesionales. Si quieres deducir un porcentaje mayor, debes poder acreditar una afectación superior.
Hay determinados vehículos y actividades en los que la presunción es del 100 %, como determinados vehículos mixtos destinados al transporte de mercancías, transporte de viajeros, enseñanza de conductores, representantes o agentes comerciales y servicios de vigilancia.
9. ¿Y el coche en IRPF o Impuesto sobre Sociedades?
Aquí empresa y autónomo no deben tratarse como si fueran lo mismo.
Autónomo
En IRPF, un turismo tiene reglas de afectación estrictas: con carácter general, para considerarlo afecto debe utilizarse exclusivamente para la actividad, salvo los supuestos específicos previstos por la norma. Esto es independiente de la presunción del 50 % que existe en IVA.
Sociedad
En una empresa el análisis se realiza en el Impuesto sobre Sociedades y depende de la vinculación del vehículo con la actividad, su contabilización y las reglas de amortización y deducibilidad aplicables.
10. La factura: qué debe cuadrar
Adquisición intracomunitaria ordinaria
Comprueba: datos de tu empresa/autónomo, tu NIF-IVA, datos del vendedor, NIF-IVA alemán, VIN, precio y fecha, tratamiento del IVA y condiciones de entrega.
Régimen de margen
Comprueba que la factura refleja correctamente el régimen especial y no la trates como una venta intracomunitaria ordinaria con IVA alemán 0 %.
11. Después de la compra: ITV, impuestos y matriculación
Comprar como empresa o autónomo no elimina el procedimiento técnico. La DGT mantiene el recorrido: documentación → ITV de importación → impuestos que procedan → IVTM → DGT.
Para una compra a un profesional de otro país de la UE, la factura con número de IVA forma parte de la acreditación de la adquisición. La tasa general de matriculación para el resto de vehículos es actualmente 99,77 €. Consulta qué revisa la ITV de importación y cómo matricular un coche importado en España.
12. El impuesto de matriculación sigue existiendo
Ser empresa o autónomo no elimina automáticamente el IEDMT. El impuesto depende de las características fiscales del vehículo, sus emisiones de CO₂, el valor fiscal cuando se trate de un usado y el territorio donde se matricula.
En una adquisición intracomunitaria puedes tener IVA intracomunitario y además IEDMT. Son impuestos distintos. Consulta cómo calcular el impuesto de matriculación de un coche importado.
El proceso completo para una empresa o autónomo
1. Compruebas tu situación fiscal → NIF-IVA / ROI si corresponde.
2. Compruebas al vendedor alemán → empresa + IVA + régimen de la venta.
3. Pides VIN y documentación → Teil I, Teil II, CoC, HU, factura/propuesta.
4. Compruebas el coche → inspección propia o precompra.
5. Cierras la factura → tratamiento fiscal correcto.
6. Pagas → cuenta coherente con el vendedor.
7. Trasladas el vehículo → exportación/seguro o transporte.
8. ITV de importación → ficha ITV española.
9. Declaras el IVA español si corresponde → modelo 303 + 349 en el supuesto intracomunitario ordinario.
10. IEDMT + IVTM → según el vehículo y el caso.
11. DGT → matriculación.
Consulta también cómo comprar un coche en mobile.de desde España.
El error habitual: pensar que «soy autónomo, me quitan el IVA»
No funciona así. Ser autónomo o tener una sociedad no significa que cualquier coche comprado en Alemania vaya automáticamente sin IVA. La pregunta correcta es:
¿Quién vende? ¿Qué régimen de IVA utiliza? ¿Soy empresario/profesional identificado a efectos de IVA? ¿El coche es nuevo o usado a efectos del IVA? ¿Es una adquisición intracomunitaria ordinaria? ¿Para qué se utiliza el vehículo?
Solo después tiene sentido calcular cuánto IVA se paga y cuánto puede deducirse.
Preguntas frecuentes
¿Necesito estar en el ROI para comprar un coche en Alemania como empresa?+
¿Una factura alemana sin IVA significa que no pago IVA?+
¿Qué pasa si la factura dice Differenzbesteuerung?+
¿Puedo deducirme el 100 % del IVA del coche como autónomo?+
¿Puedo comprar el coche a un particular alemán con mi empresa?+
¿La empresa también paga impuesto de matriculación?+
Fuentes
- Agencia Tributaria — Adquisiciones y entregas intracomunitarias — reglas generales y declaración del IVA en España.
- Agencia Tributaria — Registro de Operadores Intracomunitarios — ROI, NIF-IVA, modelo 036 y VIES.
- Agencia Tributaria — Modelo 349 — declaración recapitulativa de operaciones intracomunitarias.
- Agencia Tributaria — Deducción del IVA de vehículos — presunción general del 50 % y supuestos del 100 %.
- Agencia Tributaria — Funcionamiento del REBU — régimen especial de bienes usados.
- Agencia Tributaria — Operaciones intracomunitarias — exclusiones del régimen general por REBU.
- Agencia Tributaria — Afectación de bienes en IRPF — reglas de afectación de turismos y otros vehículos.
- DGT — Matricular un vehículo proveniente de la UE — factura con IVA, ITV, impuestos y tasa de matriculación.
- Comisión Europea — Buying and selling cars — reglas europeas del IVA para vehículos nuevos/usados.
Este artículo se centra en la compra de un vehículo para la actividad de la empresa o del autónomo. Las reglas pueden cambiar de forma relevante si el comprador es un revendedor de vehículos, si el vendedor alemán aplica un régimen especial, si el comprador realiza actividades exentas sin derecho a deducción o si se trata de un vehículo nuevo a efectos del IVA. En esos casos conviene revisar la operación concreta con un asesor fiscal antes de pagar.