Modelo 576 para coche importado: cómo presentarlo paso a paso
El modelo 576 es el impuesto de matriculación que pagas a Hacienda antes de ir a la DGT. Se hace entero por internet, y lo único que exige es cuidado al rellenar cada casilla.
- El modelo 576 es la autoliquidación del impuesto de matriculación (IEDMT). Lo presentas tú ante la Agencia Tributaria.
- Se presenta después de pasar la ITV y antes de matricular en la DGT.
- Se puede liquidar online: entras en la sede de la Agencia Tributaria con Cl@ve, certificado digital o DNI electrónico.
- Lo que pagas depende de las emisiones de CO2 que figuran en tu ficha técnica: 0 %, 4,75 %, 9,75 % o 14,75 % con carácter general (algunas comunidades aplican un tipo algo más alto en el tramo superior).
- En un coche usado, el porcentaje se aplica sobre el valor de las tablas de Hacienda, no sobre lo que pagaste.
- Al terminar obtienes un justificante con el código CEM, que es lo que la DGT comprueba.
- Si tu coche está exento o no sujeto, no se presenta el 576: el traslado de residencia va con el modelo 06, y los casos que necesitan reconocimiento previo de Hacienda, como la discapacidad, con el 05. El tramo del 0 % de CO2 no es una exención: sigue yendo por el 576, con cuota cero.
1. Qué es el modelo 576 y cuándo se presenta
El IEDMT es el impuesto que se paga una sola vez, cuando un coche se matricula por primera vez en España. Da igual que el coche tenga 15 años en Alemania: para España es su primera matriculación. El modelo 576 es el formulario con el que lo calculas y lo pagas tú mismo.
El orden correcto es este: ITV de importación → modelo 576 → impuesto de circulación (IVTM) → tasa de la DGT → cita en la DGT.
No lo presentes antes de la ITV. Necesitas los datos de la ficha técnica española: emisiones de CO2, número de bastidor y fecha de primera matriculación.
La primera vez que lo hice por mi cuenta me llevó una tarde. Me sonaba a trámite complicadísimo, y al final consistía en rellenar bien una plantilla en la web de Hacienda. Mi consejo: ten los papeles del coche en la mano, porque te va a pedir muchos datos que están ahí.
2. Qué necesitas tener a mano
| Dato o documento | De dónde lo sacas |
|---|---|
| Cl@ve, certificado digital o DNI electrónico | Para entrar en la sede de la Agencia Tributaria |
| Número de bastidor (VIN) | Ficha técnica de la ITV o papeles alemanes |
| Marca, modelo y versión | Ficha técnica |
| Emisiones de CO2 (g/km) | Ficha técnica de la ITV |
| Fecha de primera matriculación | Papeles de origen (Zulassungsbescheinigung Teil I) |
| Precio de compra y fecha | Contrato o factura de compra |
| Cuenta bancaria o tarjeta | Para pagar el impuesto |
3. Cuánto vas a pagar
El impuesto se calcula multiplicando dos cosas:
Base imponible × tipo según CO2 = cuota del 576
El tipo depende de las emisiones de la ficha técnica:
| Emisiones de CO2 | Tipo general |
|---|---|
| Hasta 120 g/km | 0 % |
| Más de 120 y menos de 160 g/km | 4,75 % |
| Desde 160 y menos de 200 g/km | 9,75 % |
| 200 g/km o más | 14,75 % |
La ley permite a las comunidades autónomas subir los tipos estatales un 15 % como máximo (art. 51 de la Ley 22/2009). En 2026 lo han hecho seis, y solo en el tramo de 200 g/km o más: Asturias, Cataluña, Comunidad Valenciana e Illes Balears (16 % cada una), Región de Murcia (15,90 %) y Cantabria (15 %). Andalucía, que antes aplicaba un 16,90 %, volvió al tipo estatal en 2022. El resto aplica el tipo estatal tal cual. Canarias tiene su propia escala, más reducida. Lo que importa para saber cuál te toca es tu domicilio fiscal, no dónde compres o matricules el coche; consulta el tipo exacto en la sede de la Agencia Tributaria antes de presentar el 576.
La base imponible, en un coche usado, no es lo que pagaste. Es el valor que fija Hacienda en sus tablas de precios medios (Orden HAC/1501/2025 para 2026), al que se aplica un porcentaje según los años del coche:
| Antigüedad | Se paga sobre el |
|---|---|
| Hasta 1 año | 100 % |
| Más de 1 año | 84 % |
| Más de 2 años | 67 % |
| Más de 3 años | 56 % |
| Más de 4 años | 47 % |
| Más de 5 años | 39 % |
| Más de 6 años | 34 % |
| Más de 7 años | 28 % |
| Más de 8 años | 24 % |
| Más de 9 años | 19 % |
| Más de 10 años | 17 % |
| Más de 11 años | 13 % |
| Más de 12 años | 10 % |
Esta tabla de depreciación viene del anexo IV de la normativa de precios medios: la Orden HAC/1501/2025 mantiene para 2026 los mismos porcentajes que ya se venían aplicando en años anteriores.
Si no quieres hacer la cuenta a mano, la calculadora del impuesto de matriculación lo hace por ti. Y si quieres entender el impuesto a fondo, lo explico en la guía del impuesto de matriculación de un coche importado.
Un ejemplo práctico: mi BMW 520d
Este es el último coche que matriculé: un BMW 520d con primera matriculación en marzo de 2008.
- Emisiones de CO2 en la ficha de la ITV: 158 g/km → segundo tramo (más de 120 y menos de 160 g/km). Lo matriculé en Cataluña: tipo del 4,75 % (el recargo autonómico catalán solo afecta al tramo de 200 g/km o más, así que en este tramo se aplica el tipo estatal).
- Antigüedad: más de 12 años, así que se aplica el porcentaje más bajo de la tabla de depreciación: el 10 % del valor de tablas.
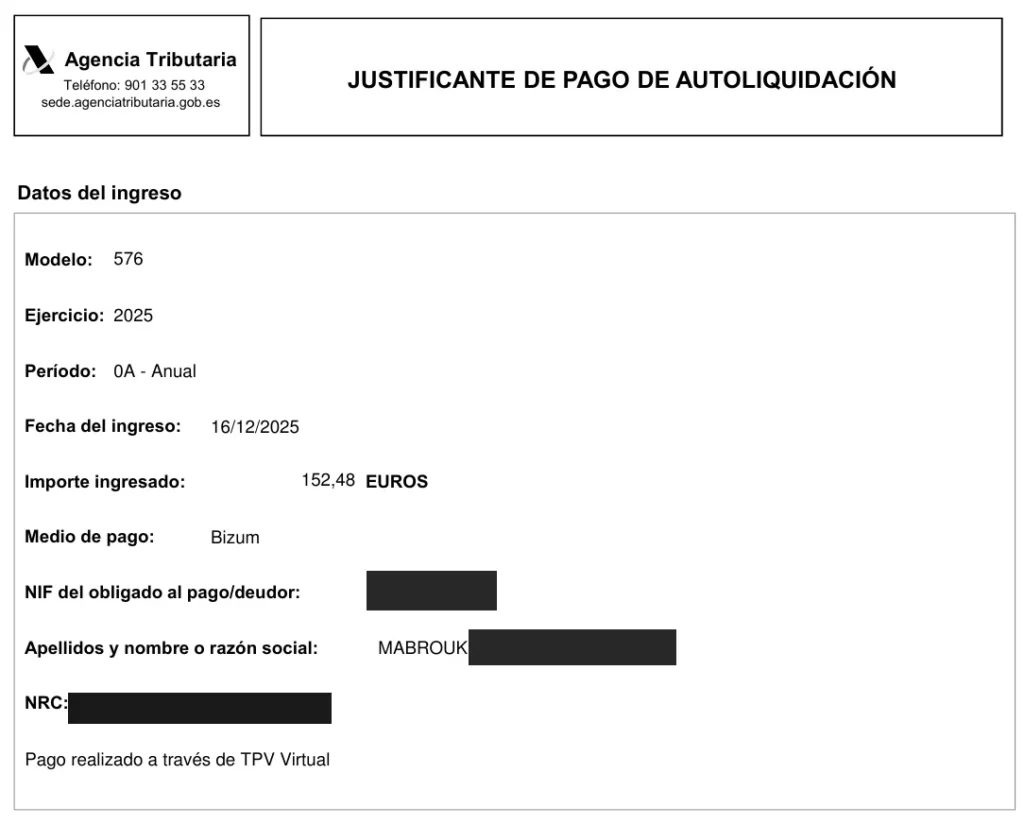
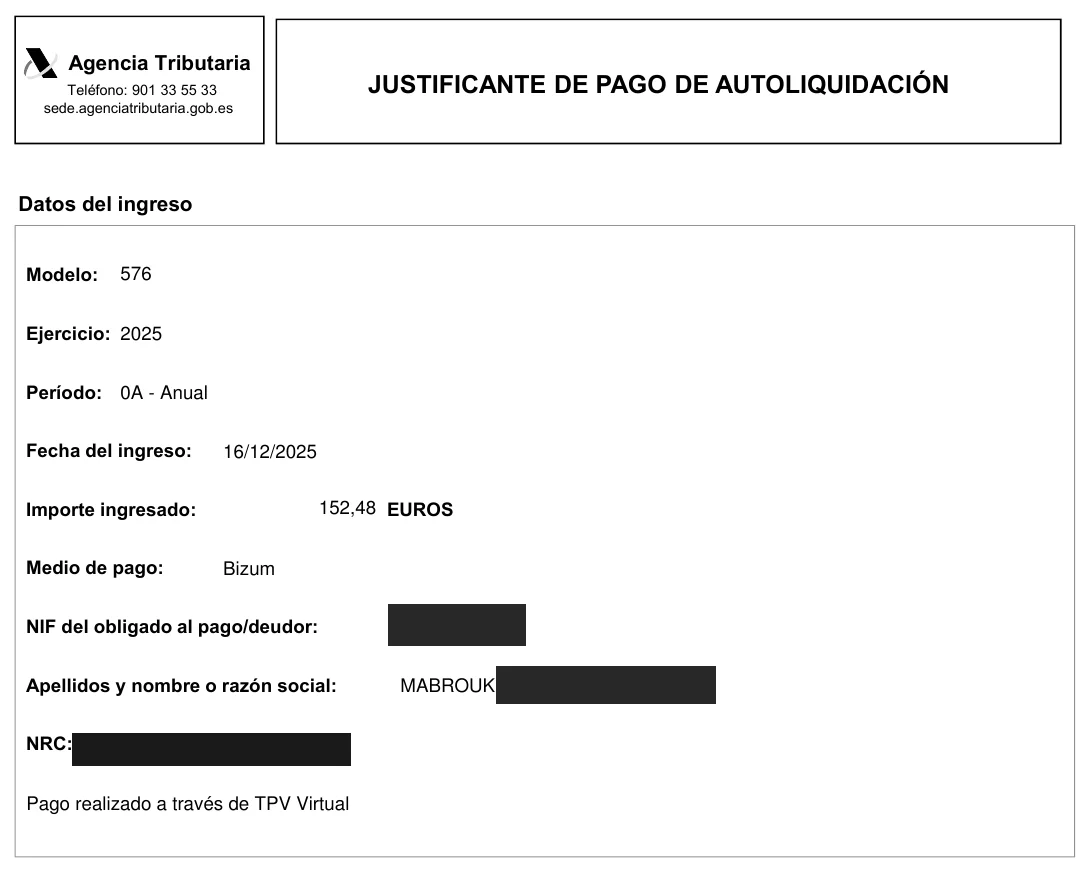
- Lo que pagué de modelo 576: 152,48 €, con Bizum, en diciembre de 2025.
Fíjate en lo que pesa la antigüedad: con un coche así, el impuesto de matriculación se queda en poco más de 150 €. El mismo modelo con 3 años pagaría sobre el 56 % de su valor de tablas, y la cuota se multiplicaría.
4. Cómo presentar el modelo 576 paso a paso
- Entra en la sede de la Agencia Tributaria y busca «Modelo 576». Identifícate con Cl@ve, certificado digital o DNI electrónico.
- Rellena los datos del vehículo: bastidor, marca, modelo, emisiones de CO2 y fecha de primera matriculación. Marca que es un vehículo usado.
- Indica la base imponible: el valor de tablas con su porcentaje de antigüedad. La comunidad autónoma es la de tu domicilio, porque determina el tipo.
- Revisa la cuota que calcula el formulario.
- Paga: con cargo en cuenta, con tarjeta o con Bizum. Si pagas desde tu banco, apunta el NRC, el código que demuestra el pago.
- Presenta la declaración y descarga el justificante en PDF. Ahí aparece el código CEM, que es lo que la DGT consulta para saber que has pagado.
Yo lo pagué online: al generar el 576, la web te lleva a la pasarela de pago, pagas y te llega el documento con el NRC. En el último coche pagué con Bizum, desde el móvil: 152,48 €. Lo imprimí y lo metí con el resto de papeles para la cita de matriculación. Y listo: el famoso impuesto de matriculación, pagado. Lo único que pide de verdad es cuidado al rellenarlo, para que el documento salga correcto.
5. Cuándo no tienes que pagar (modelo 06 o 05)
Hay casos en los que el coche está exento o no sujeto al impuesto. El más habitual al importar es el traslado de residencia: si vivías en otro país y te traes tu coche a España, puedes estar exento si cumples los requisitos. Lo explico en exención del impuesto de matriculación por traslado de residencia.
En esos casos no se presenta el 576. Se usa el modelo 06 para exenciones o supuestos de no sujeción que no requieren reconocimiento previo de Hacienda, como el traslado de residencia, y el modelo 05 cuando sí lo requieren, como la discapacidad. La familia numerosa es un caso aparte: no está exenta, sino que tiene una reducción del 50 % de la base. Pides el reconocimiento con el modelo 05 y, una vez reconocido, presentas el 576 con la base reducida a la mitad.
No lo confundas con el tramo del 0 % de CO2: ese tramo no es una exención, así que sigue yendo por el 576, simplemente con cuota cero.
Errores frecuentes
- Presentar el 576 antes de la ITV, con las emisiones de los papeles alemanes. Si no coinciden con la ficha española, el cálculo está mal.
- Usar el precio de compra como base. En un coche usado manda el valor de tablas con su porcentaje de antigüedad.
- Poner la comunidad autónoma equivocada. Debe ser la de tu domicilio fiscal, porque cambia el tipo.
- Ir a la DGT sin el justificante. Sin el código CEM, no te matriculan.
Preguntas frecuentes
¿Puedo presentar el modelo 576 sin certificado digital? +
Sí, con Cl@ve o con DNI electrónico. Si no puedes hacerlo por internet, como particular puedes pedir cita en una oficina de la Agencia Tributaria y presentarlo allí, o encargárselo a una gestoría.
¿El 576 es lo mismo que el impuesto de circulación? +
No. El 576 es el impuesto de matriculación y se paga a Hacienda una sola vez. El impuesto de circulación (IVTM) se paga cada año a tu ayuntamiento.
¿Cuánto tarda la DGT en ver que he pagado el 576? +
Normalmente al momento: al presentarlo se genera el código CEM, que es lo que consulta la DGT. Aun así, imprime el justificante y llévalo a la cita con el resto de papeles.
¿Qué pasa si mi coche emite menos de 120 g/km? +
El tipo es del 0 %, así que la cuota sale en 0 €. Aun así, se presenta el modelo 576 con cuota cero: los modelos 06 y 05 solo se usan para exenciones o no sujeciones reales, no para el tramo de CO2 más bajo.
¿Puedo recurrir si el valor de tablas es más alto que lo que vale el coche? +
Sí, puedes pedir la rectificación aportando una tasación pericial, pero es un trámite largo. Para la mayoría de coches de más de 10 años, el porcentaje de antigüedad ya deja la base bastante baja.
Si quieres ver este trámite encajado dentro de todo el proceso, consulta la guía completa de importación.
Fuentes
- Agencia Tributaria — Modelo 576, instrucciones y presentación electrónica. De ahí salen el procedimiento y las formas de identificación y de pago.
- Agencia Tributaria — Modelo 06, instrucciones: exenciones y no sujeción sin reconocimiento previo. Modelo 05, para las que sí lo requieren.
- Ley 38/1992 de Impuestos Especiales, art. 70 — tipos impositivos según emisiones de CO2.
- Ley 22/2009, art. 51 — margen de las comunidades autónomas para subir los tipos estatales (hasta un 15 %).
- Ministerio de Hacienda, Tributación Autonómica. Medidas 2026 (capítulo IV) — tipos autonómicos vigentes en el tramo de 200 g/km o más.
- Orden HAC/1501/2025 (BOE-A-2025-26357) — precios medios de venta y porcentajes de depreciación (anexo IV) para 2026.
Las condiciones pueden cambiar; antes de presentar el modelo 576, comprueba la información vigente en la sede de la Agencia Tributaria.